Maersk v treťom štvrťroku 2026 dosiahol prevádzkový zisk 3,3 miliardy USD, medziročne o 155 % viac. K zlepšeniu hospodárenia prispeli vyššie ceny kontajnerovej prepravy, hoci jej objem mierne klesol. Postupný návrat lodí cez Suezský prieplav však môže vysoké marže znížiť. Kratšie trasy šetria palivo a čas, zároveň uvoľňujú lodnú kapacitu a vytvárajú priestor na pokles prepravných sadzieb. [2]
O spoločnosti
A.P. Møller – Mærsk je dánska dopravná a logistická skupina so sídlom v Kodani, ktorej akcie sa obchodujú na burze Nasdaq Copenhagen. Zabezpečuje námornú prepravu kontajnerov, logistické služby a prevádzku prístavných terminálov. Prepája tak prepravu tovaru po mori so skladovaním a doručením k odberateľovi. Jednotlivé činnosti majú odlišné marže aj citlivosť na vývoj prepravných sadzieb, čo ovplyvňuje stabilitu hospodárenia celej skupiny.1
Nový výhľad sa približuje očakávaniam analytikov
Tržby Maersku medziročne vzrástli o 27 % na 18,1 miliardy USD. Zisk pred úrokmi, zdanením a odpismi (EBITDA) sa zvýšil o 75 % na 4,71 miliardy USD, za priemerným odhadom analytikov v prieskume LSEG však zaostal približne o 6,5 %. Firma zároveň zvýšila celoročný výhľad upravenej EBITDA z 10,5 až 12,5 miliardy USD na 14 až 14,5 miliardy USD. Analytici už pritom počítali so 14,02 miliardy USD. [3] Nový výhľad tak prevažne potvrdil ich očakávania, hoci oproti predchádzajúcemu odhadu vedenia predstavoval výrazné zlepšenie. Akcie triedy B v deň zverejnenia výsledkov 5. novembra uzavreli obchodovanie na 20 870 DKK, čo znamenalo denný pokles o 5,99 %.*2
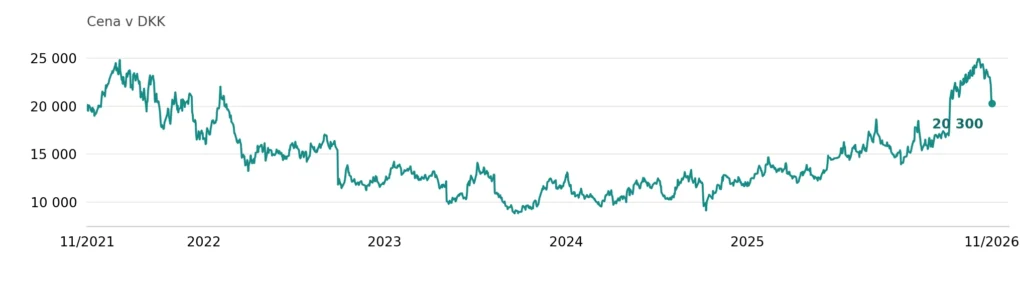
Vyššie sadzby prekryli rast nákladov
Najväčšie zlepšenie prišlo z námornej prepravy. Priemerná dosiahnutá sadzba vzrástla o 46 % na 3 287 USD za jednotku zodpovedajúcu 40-stopovému kontajneru, zatiaľ čo prepravený objem klesol o 0,8 %. Jednotkové náklady prepočítané pri nezmenenej cene paliva sa pritom zvýšili o 4,8 %. Prevádzková marža divízie Ocean vzrástla zo 6,2 % na 20,6 % najmä vďaka vyšším sadzbám. Prevádzkový zisk podporilo aj predĺženie odhadovanej doby životnosti lodí z 20 na 25 rokov, ktoré znížilo štvrťročné odpisy o 176 miliónov USD. Táto účtovná zmena sama osebe nezvýšila tvorbu hotovosti. Výsledky preto zatiaľ neposkytujú dôkaz, že Maersk dokáže dosahovať podobné marže aj pri lacnejšej preprave. Na ich udržanie by potreboval primerane znížiť náklady na kontajner. [4]4
Suez môže zlacniť prevádzku aj prepravu [5]
Tlak na sadzby môže zosilniť postupná obnova kratších trás. Maersk a Hapag-Lloyd 2. novembra oznámili návrat spoločnej linky ME1 medzi Indiou a Európou cez Suezský prieplav namiesto oboplávania Afriky. Rovnaký objem tovaru sa tak dá prepraviť za kratší čas a s menšou potrebnou lodnou kapacitou. Uvoľnené lode môžu zvýšiť ponuku prepravy a posilniť cenovú konkurenciu. Úsporu nákladov na palivo potom môže prevýšiť pokles tržieb spôsobený nižšími sadzbami. Ďalšie zmeny trás však zostávajú podmienené bezpečnostnou situáciou v Červenom mori. [6] Index prepravných sadzieb Drewry WCI 5. novembra medzitýždenne klesol o 1 % na 4 389 USD za 40-stopový kontajner, stále však bol o 124 % vyššie než pred rokom. Tento pohyb zatiaľ ukazuje len mierne zlacnenie z vysokej úrovne, sám osebe nepotvrdzuje trvalý obrat na trhu.5
Námorná preprava naďalej určuje rast zisku
Logistické služby a terminály poskytujú Maersku ďalšie zdroje príjmov, ich príspevok k prevádzkovému zisku však zostáva podstatne menší. V treťom štvrťroku spolu vytvorili 752 miliónov USD, kým námorná divízia dosiahla približne 2,6 miliardy USD. Na Ocean navyše podľa výpočtu zo zverejnených výsledkov pripadalo približne 94 % medziročného prírastku EBITDA celej skupiny. Väčšinu zlepšenia tak naďalej zabezpečuje námorná preprava. Rozvoj ostatných služieb rozširuje podnikanie Maersku, zatiaľ však zásadne neznižuje závislosť rastu jeho zisku od prepravných sadzieb. Pri oceňovaní akcií preto zostáva rozhodujúce, akú časť súčasných námorných marží dokáže firma udržať po uvoľnení kapacitných obmedzení. [7]6
Hotovosť musí pokryť aj obnovu flotily
Silné hospodárenie sa premietlo do voľného peňažného toku vo výške 2,389 miliardy USD za tretí štvrťrok. Ku koncu septembra mal Maersk čistú hotovostnú pozíciu 3,213 miliardy USD aj po zohľadnení lízingových záväzkov. Táto rezerva mu poskytuje priestor na financovanie prevádzky v slabšom období. Firma však plánuje kapitálové výdavky 10 až 11 miliárd USD za dvojročné obdobie 2026–2027, takže časť vytvorenej hotovosti bude potrebovať na obnovu a rozvoj majetku. Dividendová politika počíta s výplatou 30 až 50 % upraveného čistého výsledku hospodárenia, pričom konkrétna výška dividendy závisí aj od výhľadu a investičných potrieb. Pre akcionárov je preto podstatné, koľko hotovosti zostane po investíciách aj v rokoch so slabšími prepravnými sadzbami. [8]7
Záver
Maersk dnes výrazne zarába na obmedzenej dostupnosti prepravnej kapacity. Návrat cez Suez môže túto výhodu oslabiť aj pri ďalšom raste svetového obchodu. Pri oceňovaní akcií preto dáva väčší zmysel vychádzať zo ziskovosti pri nižších prepravných sadzbách než predpokladať, že súčasná marža vydrží. Trvalejšie zlepšenie hospodárenia by potvrdili klesajúce jednotkové náklady a schopnosť financovať investície aj dividendy pri slabších cenách prepravy. Kým rast zisku vytvárajú predovšetkým vyššie sadzby a náklady na kontajner stúpajú, mimoriadne silný štvrťrok neposkytuje spoľahlivý základ na odhad dlhodobej výkonnosti. [9]
Tento text predstavuje marketingovú komunikáciu. Nejedná sa o žiadnu formu investičného poradenstva alebo investičného prieskumu ani o ponuku akejkoľvek transakcie s finančným inštrumentom. Obsah textu nezohľadňuje individuálne okolnosti čitateľov, ich skúsenosť či finančnú situáciu. Minulá výkonnosť nie je zárukou či predikciou budúcich výsledkov.
* Minulá výkonnosť nie je zárukou budúcich výsledkov.
[1] – [9] Výhľadové vyhlásenia vychádzajú z predpokladov a aktuálnych očakávaní, ktoré môžu byť nepresné, alebo z aktuálneho ekonomického prostredia, ktoré sa môže zmeniť. Takéto vyhlásenia nie sú zárukou budúcej výkonnosti. Zahŕňajú riziká a ďalšie neistoty, ktoré sa dajú ťažko predvídať. Výsledky sa môžu podstatne líšiť od výsledkov vyjadrených alebo implikovaných v akýchkoľvek výhľadových vyhláseniach.
O.Z.I. Online Zone Investment Opportunities (OZIOS) je registrovaná značka spoločnosti APME FX TRADING EUROPE LTD, cyperskej investičnej spoločnosti (CIF) kontrolovanej a regulovanej Cyperskou komisiou pre cenné papiere (CySEC) s licenciou CIF číslo 335/17 a registrovanou adresou Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cyprus. Finančné rozdielové zmluvy sú zložité nástroje a sú spojené s vysokým rizikom rýchlych finančných strát v dôsledku pákového efektu. Na 71.07% účtov retailových investorov dochádza k finančným stratám pri obchodovaní s finančnými rozdielovými zmluvami u tohto poskytovateľa. Mali by ste zvážiť, či chápete, ako finančné rozdielové zmluvy fungujú, a či si môžete dovoliť podstúpiť vysoké riziko, že utrpíte finančné straty.8
*Placená spolupráce
- Maersk – profil spoločnosti a informácie o akciách. Nasdaq Copenhagen.
- Maersk – výsledky za Q3 2026. Reuters – očakávania analytikov, 5. 11. 2026. Tradzy – záverečná cena akcií triedy B, 5. 11. 2026.
- Yahoo Finance – MAERSK-B.CO, denné záverečné ceny od 8. 11. 2021 do 6. 11. 2026; vlastné spracovanie grafu.
- Maersk – priebežná finančná správa za Q3 2026, divízia Ocean a poznámka 5 o zmene odhadov odpisovania.
- Maersk – návrat linky ME1 cez Suez, 2. 11. 2026. Drewry – World Container Index, 5. 11. 2026.
- Maersk – výsledky za Q3 2026; vlastný výpočet podielu Ocean na medziročnom prírastku EBITDA: (3 699 − 1 787) / (4 710 − 2 686) = 94,47 %.
- Maersk – finančná správa za Q3 2026, hotovosť a investičný výhľad. Kapitálová a dividendová politika.
- OZIOS – aktuálne upozornenie na riziká na domovskej stránke; podiel stratových účtov 71,07 %, overené 9. 11. 2026.